


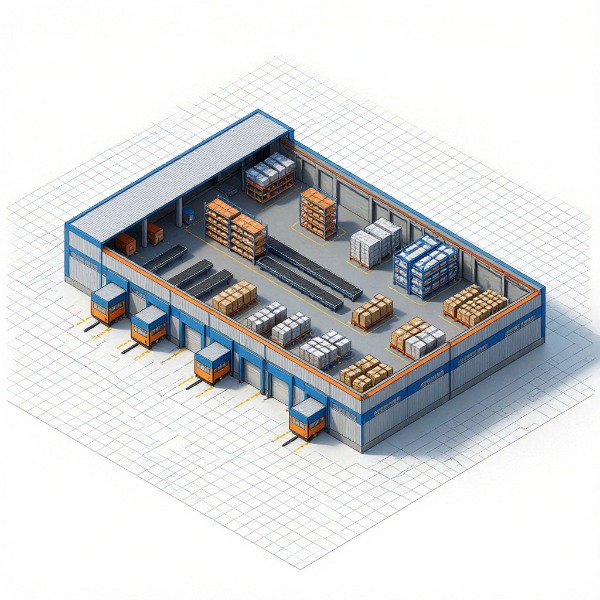
Логистический терминал и кросс‑докинг — это объект с коротким циклом нахождения груза, высокой интенсивностью перегрузок и постоянной сменой ответственности между участниками. В реалиях 2026 года добавляются новые угрозы: атаки БПЛА, диверсии на логистических узлах, терроризм. Страховать «по остаточной балансовой» технику и «по фактическим остаткам» груз без учёта транзитных пиков — недостаточно: при убытке выплата окажется меньше ожидаемой. Ниже — разбор, как страховать транзитные грузы, зоны перегрузки, технику и инфраструктуру, какие новые риски актуальны в 2026 году, какие документы требуют страховщики и как формулировки исключений определяют результат.
Объекты страхования и логика лимитов
Поясним термины при первом упоминании. Кросс‑докинг — технология перегрузки грузов с минимальным сроком хранения на терминале (как правило, менее 24 часов). Транзитные грузы — грузы, находящиеся на терминале в процессе приёма, перегрузки и отправки. Зоны перегрузки — доки, рампы, площадки для погрузочно‑разгрузочных работ. Погрузочно‑разгрузочная техника — погрузчики, ричтраки, штабелёры, конвейеры, краны‑штабелёры. Складское оборудование — стеллажи, весы, сканеры, терминалы сбора данных, упаковочное оборудование. Инфраструктура терминала — здания, отделка, инженерные сети, ворота, док‑визоги. БПЛА — беспилотные летательные аппараты (дроны), используемые в том числе как средство нападения на объекты инфраструктуры. CMR — международная транспортная накладная. TIR — международные дорожные перевозки (книжка МДП). Экспедиторская расписка — документ, подтверждающий приём груза экспедитором. WMS — система управления складом. РЭБ — радиоэлектронная борьба (противодронные системы). Восстановительная стоимость — затраты на ремонт или замещение аналогичным оборудованием. Балансовая стоимость — остаточная по бухучёту с учётом амортизации. Рыночная стоимость — цена аналога на рынке. Лимит ответственности — максимальная сумма выплаты по полису. Франшиза — часть убытка, не подлежащая возмещению. Журнал перегрузки — документ, фиксирующий приём, перегрузку и отгрузку груза. Журнал ТО — журнал технического обслуживания систем. Комиссионный акт — акт, составленный комиссией с участием представителя страхователя, перевозчика и технадзора. СКУД — система контроля и управления доступом. АПС — автоматическая пожарная сигнализация. АУПТ — автоматическая установка пожаротушения. Регресс — право страховщика потребовать возмещения выплаченной суммы с виновного лица. Технический надзор — контроль качества и объёма выполняемых работ.
Что страхуют и по какой базе:
- Транзитные грузы — по фактическим остаткам или по максимальному суточному пику.
- Технику — по балансовой, рыночной или восстановительной стоимости.
- Складское оборудование и инфраструктуру — по восстановительной.
- Зоны перегрузки — по смете восстановления (ворота, док‑визоги, полы, покрытия).
Логика лимитов: как правило, страховщик требует раздельные лимиты по зонам — зона приёма, зона кросс‑докинга, зона отгрузки, зона хранения. Лимит на технику — отдельно, лимит на груз — отдельно с учётом транзитного характера. Лимит ответственности перед третьими лицами устанавливают отдельно.
Страхование логистического терминала, страхование транзитных грузов терминал и страхование техники логистика — три направления, которые нужно структурировать раздельно, чтобы не оставить пробелы в покрытии.
Кейс: на терминале пожар в зоне кросс‑докинга повредил транзитный груз, технику и инфраструктуру. При раздельных лимитах страховщик выплатил по каждому объекту в пределах лимитов. При общем лимите «на всё» возникли бы споры о распределении и возможном превышении по одной из категорий.
Специфика кросс‑докинга: короткий цикл, смена ответственности, пиковые нагрузки
Кросс‑докинг — особый профиль риска. Груз находится на терминале часы, а не дни. Перегрузка идёт непрерывно, часто в круглосуточном режиме. Ответственность переходит от перевозчика к терминалу и обратно за считанные часы. Это создаёт три ключевые проблемы для страхования.
Первая: лимит по грузу. Средний остаток на терминале может быть низким, но в пиковый день — когда одновременно разгружаются несколько фур и грузы накапливаются перед отгрузкой — стоимость грузов на площадке может в несколько раз превышать средний показатель. Лимит должен учитывать максимальный суточный объём, а не средний остаток.
Вторая: зона перегрузки — самая уязвимая часть. Именно здесь происходит наибольшее количество инцидентов: повреждение груза при погрузке, падение паллеты с вил ричтрака, наезд техники на груз, ошибки персонала при креплении. Страховщики чаще всего требуют отдельный лимит на зону перегрузки и повышенную франшизу.
Третья: смена ответственности создаёт пробелы. Если перевозчик застрахован у одного страховщика, а терминал — у другого, и у них разные исключения, при повреждении груза в момент перегрузки возможны споры: каждый страховщик может указать, что ответственность уже (или ещё) не у его страхователя.
Пример удачной конструкции: единый полис оператора терминала с покрытием транзитных грузов, техники и ответственности, привязкой лимита к максимальному суточному пику и чёткой фиксацией момента передачи ответственности. Неудачная конструкция: отдельные полисы на груз (у грузовладельца), технику (у терминала) и ответственность (у перевозчика) с несогласованными исключениями — при убытке каждый ссылается на чужой полис.
Определение страховой суммы: транзитные остатки, пиковые нагрузки, последствия занижения
Для транзитных грузов ключевая методика — «по максимальному суточному пику»: лимит = максимальная стоимость грузов, одновременно находящихся на терминале в пиковый день. Это принципиально отличается от классического складского страхования «по среднемесячному остатку».
Проблема занижения (underinsurance): если страховая сумма ниже фактической стоимости грузов на площадке, применяется принцип пропорционального страхования (average clause). Формула: выплата = убыток (times) (страховая сумма / действительная стоимость).
Пример: максимальный суточный пик — 300 млн руб., застраховано на 150 млн, убыток — 60 млн. Выплата составит 30 млн: (60 times frac{150}{300} = 30). Занижение сокращает выплату вдвое даже при частичном убытке.
Как обосновать страховую сумму:
- Данные WMS: отчёты по остаткам на начало и конец смены, пиковые дни, статистика за 6–12 месяцев.
- Журналы перегрузки: фиксация приёма и отгрузки по каждой партии.
- Пиковые отчёты: дни с максимальной загрузкой (сезонные всплески, предпраздничные периоды).
- Статистика перевозчиков: расписание рейсов, пиковые дни недели.
Новые риски 2026 года: БПЛА, терроризм, диверсия
В 2026 году логистические терминалы столкнулись с рисками, которые несколько лет назад не рассматривались как стандартные. Эти риски требуют отдельного подхода к страхованию.
Атаки БПЛА. Падение или таранный удар дрона в здание терминала, зону перегрузки или технику. Зажигательная боеголовка — пожар на терминале, распространяющийся на груз и инфраструктуру. Разведка с воздуха для последующей диверсии: дрон фиксирует раскладку зон, режим охраны, уязвимые точки.
Терроризм. Противоправные действия, направленные на устрашание и дестабилизацию. Целенаправленное нападение на логистический узел для нарушения цепочек поставок.
Диверсия. Целенаправленное выведение из строя инфраструктуры: поджог, порча техники, вывод из строя систем управления (кибератака на WMS, уничтожение баз данных).
Как эти риски страхуются в 2026 году:
- Терроризм и диверсия — чаще всего отдельные риски с собственным лимитом и франшизой. Базовый полис их не покрывает.
- БПЛА — может покрываться как часть риска «терроризм» или как отдельный риск «падение летательных аппаратов». Формулировку нужно уточнять: если в полисе есть только «падение летательных аппаратов», а атака БПЛА квалифицирована как терроризм, возможен спор.
Типовые исключения и спорные моменты: «военные действия» vs «терроризм» — квалификация события зависит от официального заключения правоохранительных органов. Если событие квалифицировано как военное действие — покрытие не работает (военные риски почти всегда исключены). Если как теракт — работает при наличии отдельного риска «терроризм». Страховщик может запросить официальное заключение для подтверждения квалификации.
Традиционные риски логистического терминала: пожар, вода, кража, повреждение при перегрузке
Классические риски остаются наиболее частыми источниками убытков:
- Пожар — электрика, техника под нагрузкой (ричтраки на зарядке), горючие грузы, короткие замыкания.
- Затопление — протечки труб, аварийные системы пожаротушения, дождь через повреждённую кровлю.
- Кража со взломом и кража из зоны кросс‑докинга — открытый доступ, высокая проходимость, смена смен, когда контроль ослабевает.
- Повреждение груза при перегрузке — падение паллеты, наезд техники, ошибки персонала при креплении.
- Поломка техники — износ, перегрузка, аварии на рампе.
Как специфика терминала влияет на тариф: круглосуточный режим, большое количество участников (перевозчики, операторы, экспедиторы), высокая интенсивность операций — всё это повышает совокупный риск. Страховщик оценивает: есть ли видеонаблюдение во всех зонах, ведутся ли журналы перегрузки, работает ли охрана в ночную смену, есть ли регламент досмотра транспорта.
Требования страховщиков: журналы, акты, WMS, охрана, РЭБ
Типовой перечень документов и требований в 2026 году:
- Журналы перегрузки — фиксация приёма, перегрузки и отгрузки с привязкой к CMR, TIR, экспедиторским распискам. Без журнала невозможно доказать, что груз был на терминале и в каком состоянии.
- Данные WMS — отчёты по остаткам, пиковым нагрузкам, перемещениям. Страховщик запрашивает для расчёта лимита и проверки обоснованности убытка.
- Акты ТО техники — погрузчики, ричтраки: периодичность чаще всего раз в 1–3 месяца, подписывает сервисный инженер и представитель терминала.
- Акты ТО инженерных систем — АПС, АУПТ, вентиляция, электроснабжение.
- Договоры на охрану — ЧОП, регламент, количество постов, видеонаблюдение с архивом.
- Регламент антитеррористической защиты — досмотр транспорта и персонала, СКУД, периметральная защита, инструкция при обнаружении БПЛА.
- Противодронные системы — РЭБ (радиопомехи), системы обнаружения, оповещение персонала, журнал срабатываний.
- Акты приёмки зон перегрузки — состояние доков, док‑визогов, полов, уплотнителей.
Логика андеррайтера: отсутствие журналов, WMS‑отчётов и актов ТО — основание для отказа или повышенной франшизы. Если система не обслуживалась, риск выше, и страховщик не готов принимать его на стандартных условиях.
Пример удачной конструкции: WMS с пиковыми отчётами, журналы перегрузки с привязкой к CMR, акты ТО техники, видеонаблюдение во всех зонах, РЭБ‑система с журналом срабатываний, регламент антитеррористической защиты. Пример неудачной: журналы ведутся нерегулярно, видеонаблюдение только на КПП, РЭБ отсутствует — это ведёт к отказу или повышенной франшизе, особенно по рискам кражи и терроризма.
Типичные исключения и механика отказов
Категории исключений, которые чаще всего приводят к отказу:
- Умысел и грубая неосторожность — оставление зоны перегрузки без контроля, отключение видеонаблюдения.
- Нарушение технологии перегрузки — отступление от регламента, отсутствие крепления груза, превышение нагрузки на вилы.
- Отсутствие журналов и актов ТО — если нет документов, подтверждающих обслуживание и контроль, страховщик считает риск неконтролируемым.
- Кража без взлома — если не включена как отдельный риск; груз, пропавший из зоны кросс‑докинга без следов проникновения, чаще всего не покрывается.
- Военные действия — если событие квалифицировано как военное, а не как терроризм, покрытие не работает.
- Нормальный износ техники — не считается страховым случаем.
- Ущерб данным и WMS — чаще всего исключён; страхуют только носители (серверы), но не информацию.
- Кибератака — если не включена отдельно, ущерб от киберпроникновения не покрывается.
- Ущерб от просрочки / порчи груза по естественным причинам — естественная убыль, истечение срока годности.
Формулировки, которые реально работают против выплаты: «не покрывается ущерб, вызванный нарушением технологии перегрузки», «исключён ущерб при отсутствии непрерывного видеонаблюдения в зоне кросс‑докинга», «не покрывается ущерб от военных действий». Логика страховщика: если меры защиты не соблюдались, риск вырос, и выплата не производится.
Кейс: кража груза из зоны кросс‑докинга в ночную смену. Видеонаблюдение было отключено на время техобслуживания, риск кражи без взлома не был включён. Страховщик отказал: «отсутствие видеонаблюдения в зоне риска» и «кража без взлома исключена». Даже при наличии заявления в полицию отказ признан правомерным.
Разграничение ответственности: оператор терминала, перевозчик, грузовладелец, экспедитор
Оператор терминала отвечает за:
- Перегрузку, хранение на терминале, технику, инфраструктуру.
- Ответственность перед третьими лицами (соседние объекты, прохожие, персонал перевозчика).
Перевозчик отвечает за:
- Груз в пути — до момента передачи на терминал и после отгрузки.
Грузовладелец отвечает за:
- Декларирование груза, упаковку, температурные режимы (если применимо).
Экспедитор отвечает за:
- Органиацию и документооборот — CMR, TIR, экспедиторские расписки.
Как момент передачи ответственности фиксируется документально:
- Акт перегрузки — подписывается при приёме груза на терминал и при отгрузке.
- CMR‑расписка — штамп и подпись в графе приёма/передачи.
- Штамп в журнале перегрузки — с указанием даты, времени, номера партии.
Спорные моменты:
- Повреждение груза в момент перегрузки — кто отвечает: перевозчик (груз ещё в его зоне) или терминал (груз уже принят)? Решает документ: если в акте перегрузки зафиксировано повреждение при приёме — ответственность перевозчика; если груз принят без замечаний, а повреждение обнаружено при отгрузке — ответственность терминала.
- Кража из зоны кросс‑докинга — если нет чёткой фиксации момента передачи, споры между страховщиками перевозчика и терминала могут затянуться на месяцы.
Кейс: повреждение груза при перегрузке ричтраком. В акте перегрузки при приёме груза зафиксировано: «груз принят без повреждений». При отгрузке обнаружено повреждение паллеты и груза. Ответственность — на терминале, так как повреждение произошло после приёма. Если бы акт перегрузки при приёме уже фиксировал повреждение, ответственность была бы на перевозчике.
Кейс‑ориентированный разбор
Кейс 1: падение груза при перегрузке ричтраком. Документы: акт перегрузки с фиксацией момента приёма (без повреждений), журнал ТО ричтрака (последнее ТО — 2 недели назад, замечаний нет), видеозапись перегрузки (видно, что паллета упала из‑за дефекта крепления, а не из‑за ошибки оператора). Страховщик признал страховой случай: повреждение груза произошло на зоне ответственности терминала, но причина — дефект крепления груза (ответственность грузовладельца). Выплата произведена с последующим регрессом к грузовладельцу. Вывод: видео и акт перегрузки решили исход — без них спор о вине мог затянуться.
Кейс 2: атака БПЛА с зажигательной боеголовкой. Пожар на зоне перегрузки, повреждены груз и инфраструктура. Документы: заключение правоохранительных органов (квалификация — теракт), журнал срабатывания РЭБ‑системы (система обнаружила дрон, но подавление не успело), акт пожарной службы, комиссионный акт, фотофиксация. Риск «терроризм» был включён в полис. Страховщик выплатил по лимиту на терроризм. Спор по квалификации: если бы событие было квалифицировано как «военные действия», последовал бы отказ — военные риски исключены. Вывод: официальное заключение определило исход; при отсутствии риска «терроризм» выплата была бы невозможна.
Кейс 3: кража груза из зоны кросс‑докинга в ночную смену. Документы: заявление в полицию, акт осмотра. Видеонаблюдение в зоне кросс‑докинга не работало (техобслуживание), риск кражи без взлома не включён. Страховщик отказал: «отсутствие видеонаблюдения в зоне риска» и «кража без взлома исключена». Вывод: если оператор не может подтвердить факт хищения видео и журналом перегрузки, а риск кражи без взлома не включён, отказ правомерен.
Практические рекомендации: до и после события
До страхования и в эксплуатации:
- Актуализируйте данные WMS для расчёта лимитов по максимальному суточному пику.
- Регламентируйте перегрузку с фиксацией момента передачи (акт перегрузки, CMR‑расписка, штамп в журнале).
- Ведите журналы ТО техники и инженерных систем в реальном времени.
- Обеспечьте видеонаблюдение во всех зонах, включая ночную смену; архив — не менее 72 часов.
- Внедрите противодронные меры: РЭБ, системы обнаружения, журнал срабатываний, инструкцию для персонала.
- Разработайте регламент антитеррористической защиты: досмотр транспорта и персонала, СКУД, периметральная защита.
- Согласуйте страховую сумму по пиковому суточному остатку, а не по среднему.
- Проверьте формулировки исключений: особенно по терроризму и БПЛА — «военные действия» vs «терроризм». Уточните, покрывается ли атака БПЛА как «падение летательных аппаратов» или только как «терроризм».
- Выделите отдельный лимит на технику и ответственность — «общий» лимит чаще всего недостаточен.
При ЧП:
- Не продолжайте перегрузку в зоне убытка до осмотра страховщиком.
- Сохраните фото/видео состояния до начала восстановительных работ.
- Оформите акт о происшествии с участием перевозчика и технадзора.
- При атаке БПЛА — зафиксируйте показания РЭБ‑системы и систем обнаружения; сохраните логи.
- Уведомите страховщика письменно в срок (чаще всего 24–72 часа), с подтверждением отправки.
- Сохраните повреждённые груз, технику и элементы конструкций до осмотра экспертом.
После: ведите переписку письменно, при необходимости инициируйте независимую экспертизу (оценка ущерба, анализ причин). Контролируйте расчёт выплаты: проверьте, не применил ли страховщик average clause — если страховая сумма ниже фактической стоимости грузов на площадке, выплата сокращается пропорционально.
Страхование логистического терминала в 2026 году работает, когда пять элементов согласованы: структура лимитов по зонам и объектам с привязкой к пиковому суточному остатку, страховая сумма по реальной (а не остаточной) стоимости, документально подтверждённая технология перегрузки (журналы, акты, WMS), противодронные и антитеррористические меры с журналами срабатываний и формулировки исключений, не оставляющие пространства для широких толкований. Если лимиты привязаны к пиковым нагрузкам, момент передачи ответственности зафиксирован документально, видеонаблюдение работает во всех зонах, а риск «терроризм» включён с покрытием атак БПЛА — шансы на выплату высоки. Если же покрытие оформлено «по среднему остатку» без учёта пиков, журналы перегрузки не ведутся, а исключения по военным рискам и терроризму не согласованы, отказ или существенное снижение выплаты — скорее правило, чем исключение. Регламентируя процессы, фиксируя контрольные точки и грамотно формулируя риски в полисе, оператор логистического терминала снижает риск отказа и повышает шансы на возмещение убытков.
