


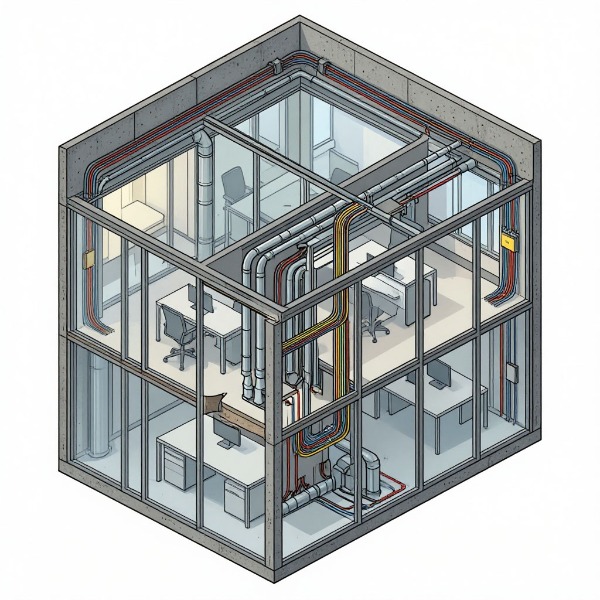
Отделка и инженерные сети — одни из самых «неудобных» объектов для страхования: их нередко страхуют «по остаточному принципу» либо включают в общий лимит без детализации. В результате при серьёзном убытке выплаты может не хватить на восстановление критически важных узлов. В статье разберём, что именно страховщики относят к отделке и инженерным сетям, чем отличаются подходы «всё вместе» и «по отдельным позициям», как типы лимитов влияют на итоговую выплату и какие типичные ошибки страхователей чаще всего приводят к отказу или недоплате.
Что считать отделкой и инженерными сетями для страхования
Для целей страхования отделка и инженерные сети — это разные объекты с разной степенью риска и разной логикой покрытия. Страховщик оценивает их отдельно, потому что отличаются износ, уязвимость к рискам и стоимость восстановления.
Отделка чаще всего делится на три категории:
- Чистовая отделка — обои, краска, плитка, ламинат, подвесные потолки, плинтусы, двери. Это то, что первым страдает при заливе, пожаре, механических повреждениях.
- Неотделимые улучшения — изменения, которые нельзя демонтировать без ущерба для помещения: встроенная система освещения, облицовка, перегородки из ГКЛ, встроенные шкафы, если они интегрированы в конструкцию. Термин неотделимые улучшения важен юридически: чаще всего они считаются частью недвижимости и принадлежат арендодателю, даже если ремонт оплатил арендатор.
- Временные элементы — съёмные панели, декоративные рейки, быстросъёмные экраны. Их проще заменить, и они чаще попадают в покрытие как движимое имущество.
Инженерные сети также делят по уровню и назначению:
- Магистральные системы — стояки, вертикальные шахты, центральные узлы, ИТП (ИТП — индивидуальный тепловой пункт, где регулируется теплоснабжение здания).
- Локальные сети — разводка внутри помещения, локальные щиты, розетки, выключатели, локальные насосы.
- Узлы и оборудование — вентиляционные камеры, насосные, щитовые, системы пожаротушения, кабельные трассы.
Отдельно выделяют МОП (МОП — места общего пользования): коридоры, лифтовые холлы, санузлы общего доступа, лестничные клетки. Отделка и сети в МОП чаще всего страхуются собственником здания, а не арендаторами отдельных помещений.
«Всё вместе» vs «по отдельным позициям»: логика и лимиты
На практике чаще всего встречаются два подхода к лимитам: «всё вместе» (единый лимит) и «по отдельным позициям» (с подлимитами). Они дают принципиально разную защиту при убытке.
«Всё вместе»: единый лимит на здание или помещение. Покрытие распространяется на все объекты в составе имущества, но лимит один: например, общая страховая сумма на здание. Плюсы — проще оформить, меньше согласований. Минусы — лимит размывается: если крупный убыток приходится на один объект (например, ИТП), на восстановление других (отделка офисов, коридоров) может не остаться денег.
«По отдельным позициям»: лимиты на категории. Выделяемые подлимиты устанавливают отдельно на отделку, инженерные системы, секции здания, МОП. Плюсы — точное покрытие и прогнозируемая выплата. Минусы — больше документов, согласований и времени на андеррайтинг.
Важно понимать типы лимитов:
- Агрегатный лимит — максимальная сумма выплат за весь период действия договора. Как правило, он уменьшается после каждой выплаты.
- Лимит на событие — максимальная выплата по одному страховому случаю. Даже если агрегатный лимит большой, по одному событию нельзя получить больше, чем лимит на событие.
- Подлимиты — ограничения по категориям или зонам: например, лимит на отделку 30% от общей суммы, лимит на инженерные сети — отдельная сумма, лимит на МОП — отдельная.
Пример: при едином лимите на здание ущерб по ИТП «съедает» значительную часть суммы. Если после этого происходит ещё один убыток (например, пожар в коридоре), лимит на событие или остаток агрегатного лимита может не покрыть восстановление отделки. В таком случае страхователь сталкивается с недоплатой, хотя формально «здание было застраховано».
Как лимиты работают на практике: примеры распределения убытков
Рассмотрим несколько сценариев, чтобы показать, как лимиты реально распределяются между отделкой и инженерными системами.
Сценарий 1: пожар повредил отделку коридоров и вентиляцию. Огонь затронул подвесные потолки и отделку МОП, а также вентиляционные короба и камеры.
- При «едином» покрытии весь ущерб считается в рамках одного лимита. Вентиляция — дорогостоящий узел, её восстановление «забирает» большую часть лимита, и на отделку коридоров денег может не остаться.
- При покрытии «по позициям» подлимит на инженерные системы покрывает вентиляцию, а подлимит на отделку/МОП — восстановление потолков и стен. Распределение убытков страхование становится прозрачным, а риск недоплаты — ниже.
Сценарий 2: авария в ИТП затопила отделку офисов и повредила кабельные трассы. Из‑за прорыва в ИТП вода попала в технические шахты и на офисы.
- Ущерб по ИТП и кабельным трассам — это инженерные системы. Ущерб по отделке офисов — отдельная категория.
- Если покрытие «всё вместе», лимит на событие может быть исчерпан за счёт восстановления ИТП, и на ремонт отделки офисов выплаты не хватит.
- Как лимиты влияют на выплату: при подлимитах страхователь получает возмещение по каждой категории в пределах своего лимита, даже если общий убыток большой.
Сценарий 3: залив из‑за прорыва стояка. Вода повредила отделку в нескольких помещениях и локальную электропроводку.
- Стояк — магистральная сеть, чаще всего покрывается полисом собственника. Локальная проводка и отделка — зона ответственности арендатора.
- Пример расчёта лимитов страхование: если у арендатора единый лимит, а ущерб по отделке сразу в трёх помещениях, лимит может закончиться, и часть помещений останется без покрытия. При подлимитах на отделку по секциям восстановление возможно в полном объёме.
Эти примеры показывают, как структура лимитов напрямую влияет на то, сколько реально выплатят и на какие объекты хватит денег.
Типичные ошибки страхователей
Большинство отказов и недоплат связаны не с «жёсткой позицией» страховщика, а с типовыми ошибками страхователей при оформлении полиса и формулировках покрытия.
- Не выделяют отделку и сети в отдельные позиции и лимиты. Чаще всего страхователи оставляют всё в «единой массе» и получают ситуацию, когда крупный убыток по инженерным системам оставляет отделку без покрытия. Пример отказа: при аварии в ИТП лимит ушёл на восстановление узла, а на отделку этажей денег не осталось.
- Считают, что «здание застраховано — значит, всё покрыто». На практике формулировки «в составе имущества» не гарантируют покрытие всех элементов. Пример отказа: отделка МОП не попала в предмет страхования, так как в полисе она не выделена отдельно, и страховщик отказал в выплате.
- Игнорируют принадлежность (неотделимые улучшения — у арендодателя). Если арендатор застраховал «отделку», но юридически это неотделимые улучшения арендодателя, полис арендатора не покрывает эти элементы. Пример отказа: арендатор предъявил требование по подвесным потолкам, а страховщик отказал, поскольку потолки — неотделимое улучшение и принадлежат собственнику.
- Не фиксируют состояние и перечень элементов (акты, фото, описи). Без документального подтверждения состояния и состава отделки и сетей страховщик не может определить размер убытка. Пример отказа: после залива арендатор заявил об ущербе локальной сети, но не было актов ТО и фотофиксации — страховщик счёл невозможным подтвердить наличие и состояние сети.
- Пропускают исключения по износу, коррозии, отсутствию ТО. В большинстве полисов есть исключения по износу, коррозии, усталости металла, а также по нарушениям эксплуатации (отсутствие актов ТО, журналов). Пример отказа: прорыв трубы из‑за коррозии — страховщик отказал по исключению, хотя сама труба была в составе застрахованных сетей.
Практические рекомендации: как правильно оформить покрытие
Чтобы лимиты реально работали, а покрытие не давало «дыр», стоит действовать системно.
- Выделяйте отделку и инженерные сети в отдельные позиции с подлимитами. Чаще всего нужны отдельные подлимиты на отделку (по секциям или типам), на инженерные узлы (ИТП, венткамеры, щитовые), на МОП. Так лимиты страхование отделка инженерные сети становятся прозрачными, а риск недоплаты — ниже.
- Фиксируйте перечень элементов и их состояние. Используйте опись имущества, фотофиксацию, поэтажные планы с выделением зон ответственности. Это позволяет чётко определить, что именно застраховано и в каком состоянии.
- Согласовывайте покрытие МОП и узлов между арендодателем и арендатором. Отделка и сети в МОП обычно страхуются собственником. Арендатору важно понимать, какие зоны не входят в его покрытие, и при необходимости достраховывать свою ответственность.
- Проверяйте исключения и требования по ТО. Обратите внимание на формулировки по износу, коррозии, отсутствию актов ТО. Если объект старый, заранее согласуйте, какие элементы и в каком объёме покрываются.
Разница между подходами «всё вместе» и «по отдельным позициям» — это не только удобство оформления, но и реальная защита от недоплаты. Структура лимитов (агрегатный, на событие, подлимиты) напрямую определяет, сколько выплатят и хватит ли денег на восстановление. Типичные ошибки — отсутствие детализации, игнорирование принадлежности, пропуск исключений и отсутствие фиксации состояния — чаще всего и становятся причиной отказов. Грамотная проработка предмета страхования, выделение подлимитов и подготовка документов позволяют закрыть эти «дыры» ещё до наступления страхового случая.
