


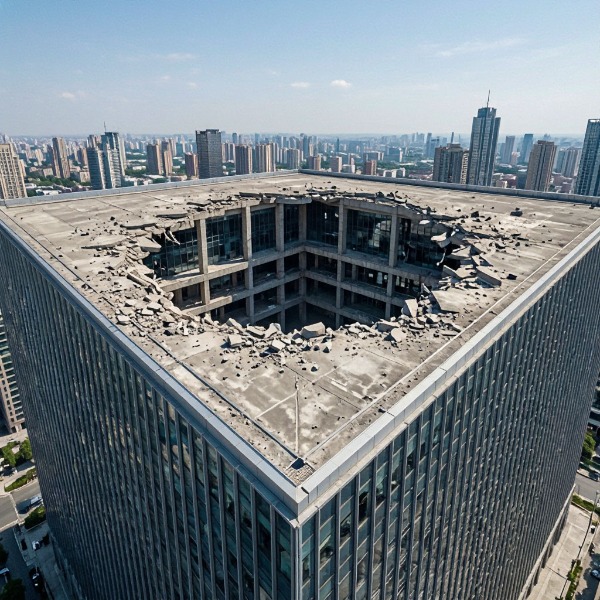
Сильный ветер или обильный снегопад сами по себе не означают, что страховщик произведёт выплату. Ключевой вопрос, который ставит андеррайтер (специалист страховой компании, оценивающий риски): была ли конструкция рассчитана на такие нагрузки по действующим нормам и соблюдались ли правила эксплуатации. Именно от ответа на этот вопрос зависит, признают ли обрушение кровли следствием стихийного бедствия либо последствием нарушения норм эксплуатации. Ниже — разбор того, какие погодные риски чаще всего страхуют, по каким критериям событие квалифицируют как «стихийное бедствие», когда следует отказ, и какие документы реально влияют на решение.
Погодные явления: какие риски чаще всего страхуют
Поясним термины при первом упоминании. Погодный риск — вероятность ущерба из‑за природных явлений (ветер, снег, дождь, наледь). Стихийное бедствие — природное явление, выходящее за пределы расчётных параметров, подтверждённое данными метеослужбы. Расчётная нагрузка — нормативное значение (например, снеговой или ветровой нагрузки), заложенное в проекте по СП (сводам правил) и СНиП (строительным нормам и правилам).
Чаще всего в полисах коммерческого страхования имущества покрывают внезапные экстремальные явления, если они подтверждены метеосправкой и не являются прямым следствием конструктивных дефектов или износа. Типичные риски:
- Ветер (в т. ч. шквал) — при превышении расчётной скорости и внезапном характере.
- Снег и снеговая нагрузка — при аномальном накоплении за короткий период, превышающем расчётные значения.
- Наледь и гололёд — при образовании отложений выше расчётных, если это не следствие протечек и конденсата из‑за дефектов кровли.
- Ливневые дожди и подтопление — если подтопление вызвано именно экстремальными осадками, а не неисправностью ливневой канализации или уклонов.
Кейс 1: на промышленном складе обрушилась кровля после сильного снегопада. Метеосправка подтвердила аномальную высоту снежного покрова за 24 часа, превышающую расчётную нагрузку по СП. При этом журналы обслуживания показывали своевременную очистку кровли, а экспертиза не выявила коррозии несущих элементов. Страховщик признал событие страховым случаем как «превышение расчётной снеговой нагрузки».
Когда событие признают «стихийным бедствием»
Страховщик чаще всего квалифицирует событие как стихийное бедствие при совокупности трёх условий: превышение расчётных значений (подтверждённое метеослужбой), внезапность и кратковременность явления, отсутствие прямой связи с износом, коррозией или конструктивными дефектами.
Примеры критериев:
- Ураганный ветер свыше расчётной скорости. Например, по СП для региона расчётная скорость — 25 м/с; событие со скоростью 32 м/с, зафиксированное метеостанцией, чаще всего признают стихийным бедствием.
- Аномальный снегопад за короткий период. Если за сутки выпало снега больше, чем предусмотрено расчётной нагрузкой, и это подтверждено данными Росгидромета.
- Гололёдные отложения выше расчётных. При условии, что наледь образовалась из‑за погодных условий, а не из‑за протечек кровли или конденсата.
Логика страховщика проста: если проект учитывал региональные нормы, объект обслуживался, а явление превысило расчётные параметры — это риск, покрываемый полисом. Если кровля не выдержала «обычных» для региона осадков — чаще всего это трактуют как нарушение эксплуатации либо конструктивный дефект.
Кейс 2: в торговом центре сорвало часть кровельного покрытия при сильном ветре. Метеосправка показала скорость 28 м/с (выше расчётной для района). Проектные расчёты и исполнительная документация подтверждали соответствие нормам. Страховщик признал случай страховым.
Кейс 3: в производственном здании кровля деформировалась после снегопада, который не был аномальным по меркам региона. Экспертиза выявила коррозию несущих ферм и отсутствие плановых осмотров. Страховщик отказал, посчитав причиной не погоду, а ненадлежащую эксплуатацию.
Обрушение кровли: типичные причины и зоны ответственности
Причины обрушения удобно разделять на внешние (погодные) и внутренние (эксплуатационные). Это помогает понять, кто отвечает и будет ли работать страховка.
Внешние причины: сверхнормативные снеговые/ветровые нагрузки, наледь, резкие перепады температур, вызывающие дополнительные напряжения.
Внутренние причины: отсутствие своевременной очистки кровли, ошибки проектирования или монтажа, несвоевременный ремонт, коррозия и износ несущих элементов, нарушение регламентов обслуживания.
Если причина — нарушение эксплуатации, покрытие чаще всего снимается по исключениям в правилах страхования.
Кейс 4: на складе обрушился участок кровли из‑за несвоевременной очистки снега. Журналы обслуживания не содержали записей об очистке, акты осмотра отсутствовали. Страховщик отказал в выплате, сославшись на нарушение правил эксплуатации.
Кейс 5: на новом объекте при урагане обрушилась часть кровли. Расчёты по СП подтверждали нормативную нагрузку, акты обслуживания были в порядке, метеосправка фиксировала ураган. Страховщик произвёл выплату, поскольку причиной признали стихийное бедствие, а не дефекты или халатность.
Исключения и механика отказов: когда страховщик не платит
Типовые исключения в правилах страхования погодных рисков:
- износ, коррозия, «усталость» металла;
- дефекты проектирования, монтажа или реконструкции;
- нарушение правил эксплуатации (отсутствие очистки, несвоевременный ремонт);
- постепенные повреждения, развивавшиеся длительное время;
- ущерб, возникший из‑за ошибок при проведении работ.
Страховщик устанавливает причину через комплекс доказательств: независимую экспертизу (техническое заключение), расчёты по СП, журналы обслуживания и акты очистки, проектную и исполнительную документацию, метеосправку.
Поясним: независимая экспертиза — исследование, проводимое экспертной организацией для установления причин и механизма разрушения. Дефектная ведомость — документ с перечнем выявленных повреждений и их характеристик. Журнал обслуживания — регулярная фиксация осмотров, ремонтов и очистки конструкций.
Кейс 6: после снегопада обрушилась ферма кровли. Экспертиза показала, что несущие элементы имели сквозную коррозию, а в журналах не было записей о плановых осмотрах. Страховщик отказал по исключению «повреждения вследствие износа и коррозии».
Кейс 7: на объекте во время ремонта кровли не установили временные ограждения, сильный ветер сорвал незакреплённые листы — часть кровли обрушилась. Страховщик отказал, сославшись на исключение «ущерб, причинённый при проведении работ без соблюдения мер безопасности».
Формулировки рисков в полисе: удачные и неудачные примеры
То, как прописан риск, напрямую влияет на возможность выплаты. Андеррайтер трактует формулировки буквально и сверяет с документами.
Удачные формулировки:
«Ущерб, причинённый в результате превышения расчётных снеговых и ветровых нагрузок, подтверждённого данными метеослужбы». Чётко связывает покрытие с превышением норм и документальным подтверждением.
«Обрушение конструкций вследствие стихийного бедствия, подтверждённого справкой Росгидромета, при условии надлежащего технического обслуживания». Указывает на необходимость доказательств и соблюдения эксплуатации.
«Повреждение кровли в результате шквалистого ветра со скоростью свыше расчётной для региона по СП». Конкретизирует критерий.
Неудачные формулировки:
«Ущерб от погодных явлений». Слишком расплывчато: страховщик может трактовать узко и требовать дополнительных оговорок.
«Стихийное бедствие» без уточнения критериев. Термин юридически неоднозначен; без привязки к метеосправке и расчётам риск трактуется по внутренним правилам страховщика.
«Обрушение кровли» без указания причин. Может восприниматься как описание последствия, а не риска; без уточнения источника ущерба покрытие легко исключить.
Разница в трактовке критична: «стихийное бедствие» требует подтверждения метеослужбой, а «ветер» без уточнения может трактоваться как обычное погодное явление, не выходящее за расчётные параметры.
Документы, расчёты и экспертизы: что реально влияет на решение
Страховщики чаще всего запрашивают следующий пакет:
- Метеосправка (Росгидромет) — фиксирует параметры явления (скорость ветра, высоту снежного покрова, интенсивность осадков) и время события.
- Акты осмотра и очистки кровли — подтверждают выполнение регламентных работ.
- Журналы обслуживания — показывают регулярность осмотров и ремонтов.
- Проектная и исполнительная документация — для проверки соответствия нормам СП/СНиП.
- Расчёты по СП (снеговая и ветровая нагрузка) — чтобы сравнить фактические параметры с расчётными.
- Заключение независимой экспертизы — устанавливает механизм разрушения и первопричину.
Критичные реквизиты: дата и время события, параметры явления, состояние кровли до события (наличие дефектов, коррозии, ремонтов), перечень повреждений с фотофиксацией.
Ошибки в документах становятся основанием для отказа. Например, отсутствие актов очистки и подтверждённая коррозия трактуются как нарушение эксплуатации, даже если снегопад был сильным.
Кейс 8: после сильного снегопада обрушилась кровля склада. В актах и журналах не было записей об очистке кровли, экспертиза подтвердила коррозию несущих элементов. Несмотря на метеосправку с аномальной высотой снежного покрова, страховщик отказал, поскольку первопричиной признали ненадлежащее обслуживание и износ, а не стихийное бедствие.
Практические рекомендации: до и после события
До страхования и в ходе эксплуатации:
- Проверьте проектные расчёты на соответствие актуальным СП и климатическим данным региона.
- Актуализируйте нормы: иногда старые проекты опираются на устаревшие СНиП, а новые СП ужесточают требования.
- Ведите журналы обслуживания и очистки, фиксируйте состояние конструкций фотоматериалами.
- Храните проектную и исполнительную документацию, акты осмотров и ремонтов.
- При выявлении дефектов — фиксируйте письма в эксплуатирующую службу, подрядчиков, собственников.
Алгоритм действий при ЧП:
- Отключите электричество, ограничьте доступ в опасную зону — это снизит риск вторичных убытков.
- Вызовите аварийную службу и зафиксируйте обстановку: фото и видео общего вида, повреждённых участков, состояния снега/наледи, креплений и узлов.
- Запросите метеосправку в Росгидромете на дату и время события — её оформление может занять время.
- Составьте акты осмотра с участием ответственных лиц, укажите источник и характер повреждений.
- Не начинайте ремонт до осмотра страховщиком — иначе будет сложно установить причину и размер ущерба.
- Подайте заявление в страховую компанию в срок, указанный в полисе, приложив первичные документы.
- При необходимости инициируйте независимую экспертизу и согласуйте её программу со страховщиком.
После: ведите переписку письменно, сохраняйте копии писем, уведомлений и актов. Если позиция страховщика вызывает сомнения, заранее привлекайте технических специалистов и юристов для формирования доказательной базы.
Разграничение «стихийного бедствия» и «нарушения эксплуатации» строится на объективных данных: метеосправках, расчётах по СП, актах и экспертизах. Если погодные явления превысили расчётные нагрузки, а объект содержался надлежащим образом, чаще всего событие признают страховым случаем. Если же первопричина — износ, коррозия или отсутствие регламентного обслуживания, покрытие снимается по исключениям. Заранее проверяя проектные данные, ведя журналы и фиксируя состояние конструкций, собственник существенно снижает риск отказа и повышает шансы на возмещение.
