


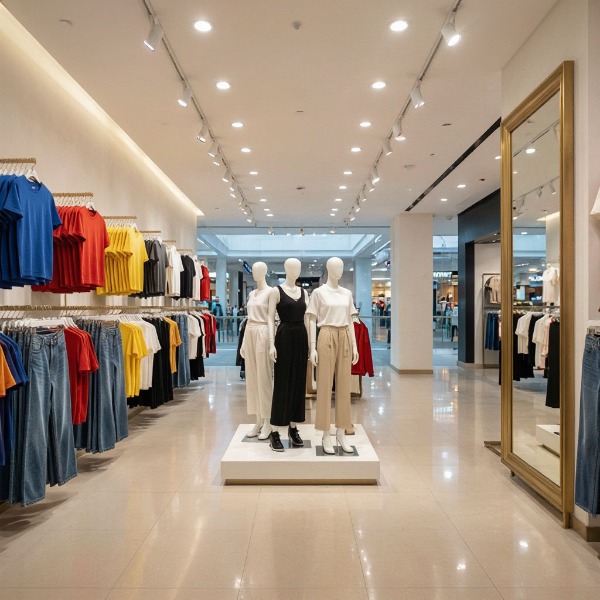
В рознице и торговых центрах ценность сконцентрирована на небольшой площади: витрины и кассовые зоны — самые уязвимые участки, товарные остатки на открытой выкладке — наиболее рискованный актив, а остекление — точка с высокой вероятностью ущерба. При этом убытки редко бывают «чистыми»: повреждение витрины часто влечёт порчу товаров, кража в зале — простой магазина, а сбой общих систем ТЦ — каскадные последствия. Ниже — разбор, как страховать витрины/остекление, кассовую зону, торговое оборудование и товарные остатки, на что обращать внимание при открытой выкладке, какие дополнительные риски стоит включать осознанно и по каким типовым исключениям чаще всего отказывают в выплате.
Объекты страхования и логика лимитов
Поясним термины при первом упоминании. Витрина — остеклённая ограждающая конструкция магазина. Кассовая зона — участок с ККТ (контрольно‑кассовая техника), сейфами, местами инкассации. Товарные остатки — ТМЦ (товарно‑материальные ценности) на полках и складе магазина. Открытая выкладка — размещение товара в торговом зале без физических барьеров для доступа покупателя. Остекление — светопрозрачные конструкции: стеклопакеты, витрины, фасады. СКУД — система контроля и управления доступом. Журнал ТО — журнал технического обслуживания систем безопасности и инженерных сетей.
Что чаще всего страхуют:
- Остекление и витрины — по стоимости восстановления (стекло, рамы, фурнитура, монтаж).
- Кассовую зону — оборудование (ККТ, терминалы, сейфы), носители данных и резервные копии, иногда — наличные на момент события (в пределах лимита).
- Торговое оборудование — стеллажи, витрины‑холодильники, POS‑системы, освещение; как правило, по балансовой или рыночной стоимости.
- Товарные остатки — по методике учёта: «по фактическим остаткам», «по максимальному среднемесячному остатку» либо «по первому риску».
Логика лимитов: страховщики почти всегда требуют разбивку по зонам и объектам. Например, лимит на остекление — отдельно по витринам (на одну витрину и совокупно), лимит на кассовую зону — отдельно на оборудование и наличные, лимит на ТМЦ — по складу и по торговому залу.
Кейс: в магазине разбита одна витрина, повреждены товары в радиусе 3 м, украдены наличные из кассы. При наличии лимитов по витринам, ТМЦ и кассе страховщик выплачивает по каждому объекту в пределах лимитов. Если был только общий лимит «на всё», возможны споры о распределении убытка и превышении лимита по одной из категорий.
Кража с открытой выкладки: специфика и покрытие
Открытая выкладка увеличивает риск хищений, но не делает их автоматически страховыми: у страховщиков строгие требования к доказательствам. Чаще всего покрытие формулируют так:
- «Кража со взломом» — классический вариант, но для открытой выкладки не подходит: нет «взлома».
- «Хищение ТМЦ с открытой выкладки при подтверждении видеозаписью и наличии охраны/СКУД».
- «Кража без взлома при наличии непрерывного видеонаблюдения, архива не менее 72 часов и регламента контроля кассовой зоны».
Исключения, из‑за которых чаще всего отказывают:
- «Грубая неосторожность страхователя» — например, оставление кассовой зоны без присмотра в часы работы.
- «Отсутствие охраны/видеонаблюдения» или отключение систем на период работ без уведомления страховщика.
- «Нарушение мер безопасности» — например, хранение ключей от сейфа в кассовой зоне.
Логика андеррайтера: открытая выкладка — это осознанный риск, и покрытие дают только при компенсирующих мерах защиты. Если меры не подтверждены документами, страховщик либо повышает франшизу, либо исключает риск.
Кейс: из торгового зала похищен дорогой гаджет с открытой полки. Есть видео с фиксацией момента кражи, акт охраны ТЦ, инвентаризация с расхождением. Страховщик признал страховой случай и произвёл выплату. Если бы видео отсутствовало или архив был перезаписан до уведомления страховщика, последовал бы отказ по исключению «отсутствие доказательств».
Страхование остекления: уязвимости, лимиты, исключения
Риски для остекления: вандализм, штормовой ветер, наезд транспорта (тележки, погрузчики), падение предметов с верхних этажей, производственный брак.
Лимиты и франшизы:
- Лимит на одну витрину — чтобы избежать превышения при локальном повреждении.
- Совокупный лимит на всё остекление — для крупных событий.
- Франшиза по площади: например, «не покрывается повреждение менее 0,5 м²».
Требования андеррайтеров:
- Тип стекла: триплекс или закалённое — снижает риск осколков и упрощает восстановление.
- Защита: рольставни, решётки, отбойники у входа — уменьшают тариф.
- Акты осмотра и приёмки работ: без них страховщик может исключить «дефекты монтажа».
Частые исключения:
- Нормальный износ, царапины, помутнение.
- Дефекты монтажа и отсутствие актов приёмки.
- Повреждение при проведении работ арендатором (например, перемещение стеллажей).
Логика: чем выше уязвимость и ниже меры защиты, тем выше тариф и франшиза. В ТЦ дополнительно учитывают трафик и расположение: витрины у входных групп и коридоров с тележками — повышенный риск.
Дополнительные риски и их целесообразность
Чаще всего осознанно добавляют:
- Перерыв в деятельности (BI) — компенсация упущенной выручки и постоянных расходов при закрытии магазина. Целесообразен при высокой доле маржи, зависимости от трафика и пиковых периодов (распродажи, праздники).
- Порча товара из‑за отключения электричества — актуально для магазинов с холодильным оборудованием и скоропортом.
- Ложное срабатывание АУПТ — повреждение товаров и отделки из‑за воды/газа при ложном сигнале.
- Ответственность перед третьими лицами — если в магазине высокий трафик и риск травм посетителей.
- Стихийные бедствия — отдельно, если магазин в зоне паводков, сильных ветров.
Исключения по доп. рискам: «плановые отключения», «неисправность внутренних сетей по вине арендатора», «нарушение температурного режима хранения».
Пример: магазин одежды без скоропорта и с низкой долей маржи может обойтись без риска «отключение электричества», но BI — полезен: закрытие на 3–5 дней в декабре сильно влияет на годовой результат.
Типичные исключения из покрытия и механика отказов
Категории исключений, которые чаще всего становятся причиной отказа:
- Умысел и грубая неосторожность — например, отключение сигнализации на ночь.
- Нарушение мер безопасности ТЦ — отсутствие охраны, неработающее видеонаблюдение, отключённая СКУД.
- Отсутствие или неисправность систем — журналы ТО не ведутся, акты испытаний отсутствуют.
- Военные, массовые и политические события — почти всегда исключены.
- Нормальный износ, коррозия, брак — не считаются страховым случаем.
Формулировки, которые реально работают против выплаты: «не покрывается ущерб, вызванный нарушением мер безопасности», «исключён ущерб при отсутствии непрерывного видеонаблюдения». Логика страховщика: если меры защиты не соблюдались, риск существенно вырос, и выплата не производится.
Кейс: кража товара ночью при отключённой сигнализации арендатора. Страховщик отказал по исключению «грубая неосторожность» и «нарушение мер безопасности». Даже при наличии видео с моментом кражи отсутствие работающей сигнализации трактуется как сознательное увеличение риска.
Роль ТЦ и разграничение ответственности
Арендатор отвечает за внутреннее оборудование, товары и кассовую зону. Арендодатель — за общие системы (пожарная безопасность, лифты, вентиляция, фасады, остекление общих зон) и инфраструктуру.
Как это влияет на выплату:
- Протечка из общей зоны ТЦ — чаще всего это ответственность арендодателя; арендатор может получить выплату только при наличии риска «ущерб от аварии общих систем» и подтверждающих документов (акт эксплуатационной службы ТЦ).
- Отключение электричества в ТЦ — если причина в общей сети, арендатор должен подтвердить факт и длительность отключения актом энергоснабжающей организации или ТЦ.
- Сбой СКУД в ТЦ — влияет на квалификацию кражи: если система не работала по вине ТЦ, это аргумент для оспаривания отказа.
Спорные моменты: формулировки «ущерб, причинённый действиями третьих лиц» и «авария инженерных систем» трактуются по документам. Если акт составлен только арендатором, его недостаточно: нужен комиссионный акт с участием представителя ТЦ.
Кейс‑ориентированный разбор
Кейс 1: разбита витрина из‑за наезда тележки у входа ТЦ. Видео с камер ТЦ, акт охраны, замеры. Выплата произведена в пределах лимита на одну витрину. Ключевыми документами стали видеоархив (не перезаписан), акт охраны и замеры площади — они подтвердили факт, причину и размер ущерба.
Кейс 2: кража дорогого товара с открытой выкладки при отключённой сигнализации арендатора. Отказ по исключению «грубая неосторожность». Даже при наличии записи с камеры отсутствие работающей сигнализации считается нарушением мер безопасности.
Кейс 3: протечка из общей зоны ТЦ, повреждены товары и витрины. Спор о зоне ответственности: акт эксплуатационной службы ТЦ указал на дефект общедомовой трубы. Страховщик арендатора произвёл частичную выплату по риску «повреждение водой», но отказал по части товаров, где не было инвентаризации на дату убытка. Исход решили акт ТЦ и инвентаризационная ведомость с датой до события.
Практические рекомендации: до и после события
До страхования имущества и в эксплуатации:
- Регламентируйте осмотры остекления: ежемесячные акты с фотофиксацией трещин, сколов, уплотнителей.
- Ведите журналы ТО сигнализации, СКУД, видеонаблюдения: протоколы проверок, акты срабатывания, заявки на ремонт.
- Проводите инвентаризацию остатков и фиксируйте методику учёта для обоснования лимитов.
- Согласуйте лимиты под пиковые периоды: предновогодний сезон, распродажи, акции.
- Включите в договор требования к лимитам по зонам, франшизам и порядку уведомления страховщика (чаще всего 24–72 часа).
При ЧП:
- Не отключайте системы до осмотра: сохраните логи, видеоархив, состояние датчиков.
- Оформите комиссионный акт: замеры, фото/видео, описание повреждений, состояние витрин и кассовой зоны.
- Соберите документы: акты охраны ТЦ, эксплуатационной службы, энергоснабжающей организации (при отключении электричества).
- Уведомьте страховщика письменно в срок, с подтверждением отправки.
- Сохраните все носители данных: серверы, карты памяти, логи доступа.
После: ведите переписку письменно, при необходимости инициируйте независимую экспертизу (оценка ущерба витрин, расчёт товарных потерь, анализ срабатывания систем).
Комплексная защита розничного магазина в ТЦ строится на трёх элементах: понятной структуре объектов и лимитов, реальных мерах безопасности и корректных формулировках рисков и исключений. Если лимиты разбиты по зонам и объектам, меры защиты подтверждены актами и журналами, а спорные формулировки исключены или уточнены, шансы на выплату существенно выше. Если же покрытие «размазано», меры безопасности не документированы, а исключения сформулированы широко, отказ чаще всего правомерен. Регламентируя процессы, фиксируя контрольные точки и грамотно формулируя риски в полисе, собственник магазина и управляющая компания ТЦ существенно снижают риск отказа и повышают шансы на возмещение убытков.
