


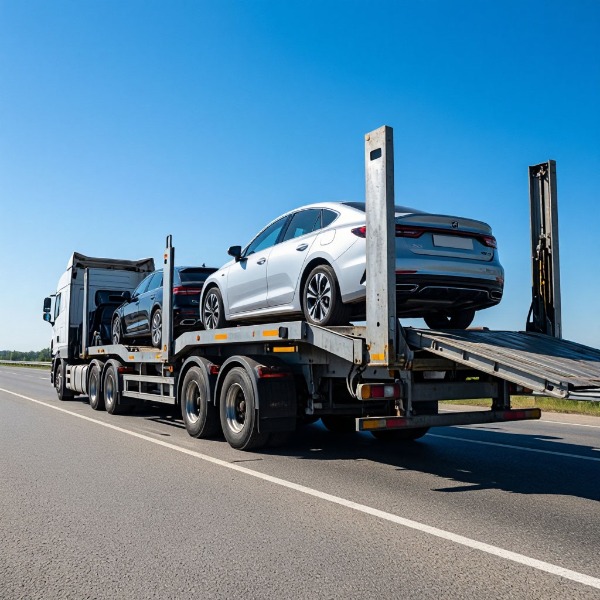
Когда логист или менеджер по закупкам организует перевозку автомобилей на автовозе, один из первых вопросов, который приходится решать вместе со страховщиком, — какой объём покрытия выбрать. Практика показывает, что для новых и подержанных машин действуют принципиально разные подходы: новые чаще страхуют «от всех рисков», а для б/у ограничиваются покрытием полной гибели и хищения. Плюс почти всегда всплывает нюанс с мелкими повреждениями — сколами и царапинами, которые страховщики исключают либо через франшизу, либо специальной оговоркой. Ниже — разбор того, как это устроено, зачем так делают и как корректно заложить эти условия в бюджет и ТЗ.
Что страхуют при перевозке на автовозе и в чём специфика
Страхование перевозки авто на автовозе закрывает риски утраты и повреждения транспортных средств именно в период транспортировки — от погрузки до выгрузки. Важно понимать: это отдельный страховой риск, и он не всегда полностью перекрывается ответственностью перевозчика по договору. Даже если перевозчик отвечает за груз, лимиты его ответственности могут быть ниже реальной стоимости авто, а процесс взыскания убытков — долгим и спорным. Поэтому страхование на период перевозки остаётся самостоятельным инструментом управления рисками.
Для новых автомобилей чаще всего выбирают покрытие «от всех рисков» (all risks): оно включает ДТП, опрокидывание автовоза, пожар, стихийные бедствия и, что критично для дилеров, мелкие повреждения — сколы, царапины, вмятины. Для б/у авто картина другая: как правило, страхуют только полную гибель в результате ДТП и хищение с автовоза. Такой усечённый объём обусловлен балансом между стоимостью полиса и экономической целесообразностью: для подержанной машины с уже имеющимся износом покрытие мелких дефектов часто не оправдано ни по цене, ни по убыточности.
Именно эта разница в покрытии — ключевой момент, который нужно учитывать при планировании рейса и формировании бюджета на страхование.
Покрытие для новых автомобилей
Новые автомобили, особенно товарные машины дилерских центров, чаще всего страхуют по принципу «все риски» на период перевозки. В покрытие обычно входят:
- ДТП с участием автовоза, в том числе столкновения и опрокидывания;
- пожар, удар молнии, стихийные бедствия;
- противоправные действия третьих лиц (в т. ч. вандализм, мелкие хищения деталей);
- повреждения при погрузке и выгрузке — в том числе сколы, царапины, вмятины, потертости ЛКП.
Поясним термин: «все риски» не означает «абсолютно всё» — это стандартная рыночная формулировка, при которой покрываются любые внезапные и непредвиденные события, кроме тех, что прямо исключены в полисе. Для дилера или производителя такие повреждения критичны: даже небольшой скол на капоте нового авто может снизить его товарную стоимость и привести к отказу клиента от покупки. Поэтому покрытие мелких дефектов здесь экономически обосновано: убыток от потери маржи по одному автомобилю может превысить стоимость страхования всей партии.
В полисе при этом чётко фиксируют период действия (от момента начала погрузки до подписания акта выгрузки), территорию покрытия (маршрут, включая стоянки), а также перечень застрахованных транспортных средств с VIN и стоимостью.
Покрытие для бывших в употреблении автомобилей
Для б/у автомобилей (включая лизинговые, выкупленные и авто с пробегом на продажу) чаще применяют усечённое покрытие: как правило, это страхование от полной гибели в результате ДТП и от хищения с автовоза. Поясним термины:
- Полная гибель — когда стоимость восстановительного ремонта равна или превышает определённый процент от рыночной стоимости авто (чаще всего 70–75 %, но точная цифра фиксируется в полисе).
- Хищение — противоправное завладение автомобилем без цели возврата (в трактовке уголовного законодательства).
Логика такого подхода проста: у подержанного авто уже есть эксплуатационный износ, и покрытие мелких повреждений экономически нецелесообразно. Частота сколов и царапин при погрузке/разгрузке и в дороге достаточно высока, и включение их в покрытие без франшизы сильно повышает тариф. При этом полная гибель или хищение — это крупные убытки, которые важно закрыть страховкой.
Важно: даже в усечённом покрытии есть нюансы. Например, если в ДТП авто получил тяжёлые повреждения, но формально не попадает под «полную гибель» по лимиту, выплата будет только на ремонт в пределах лимита ответственности. Если же повреждения укладываются в «мелкие», а франшиза по полису высокая, выплата может вообще не состояться. Поэтому при согласовании полиса для б/у машин обязательно проверяют формулировки по критериям полной гибели и наличию франшизы.
Мелкие повреждения: как и почему их исключают
Практически все страховщики при страховании автовозов исключают из покрытия мелкие сколы и царапины либо через безусловную франшизу, либо через специальную оговорку в полисе. Поясним термин: безусловная франшиза — это сумма, которую всегда вычитают из убытка, независимо от его размера. Например, франшиза 10 000 руб. на автомобиль означает, что при убытке 8 000 руб. выплаты не будет, а при убытке 50 000 руб. выплатят 40 000 руб.
Типичные диапазоны франшизы: 5 000–30 000 руб. на один автомобиль, иногда выше — в зависимости от сегмента и маршрута. В отдельных полисах вместо франшизы используют оговорку «мелкие повреждения не покрываются», что по сути даёт тот же эффект: убыток ниже определённого порога не возмещается.
Зачем это нужно страховщику? Частота мелких повреждений при перевозке высока: они возникают при погрузке/выгрузке, из‑за камней на трассе, раскачки автовоза, контакта с крепёжными элементами. Если покрывать каждый скол без ограничений, убыточность резко растёт, а тариф становится неконкурентоспособным. Франшиза снижает количество мелких обращений и позволяет держать тариф на приемлемом уровне. Особенно актуальна франшиза при массовых перевозках, на дальние расстояния и в сложных погодных условиях.
Для заказчика это компромисс: он экономит на тарифе, но берёт на себя часть мелких убытков. На практике многие автодилеры и лизинговые компании заранее закладывают в бюджет «фонд мелких дефектов» и не пытаются заявлять каждый скол в страховую.
Методика расчёта стоимости и факторы тарифа
Стоимость страхования считают по простой формуле:
Страховая премия = Страховая сумма × Тариф.
Страховая сумма — это действительная стоимость автомобиля на момент перевозки. Для новых авто базой чаще всего служит цена дилера (с НДС), для б/у — рыночная стоимость по актуальным каталогам или отчёту об оценке.
Тариф зависит от совокупности факторов:
- дальность и сложность маршрута (пробки, горные участки, плохие дороги);
- количество автомобилей в рейсе (партия 6–12 авто — типовой диапазон);
- статистика убытков перевозчика (частота ДТП, претензий по повреждениям);
- наличие систем телематики и слежения, квалификация водителей;
- сезонность и погодные условия;
- тип покрытия и наличие франшизы (франшиза снижает тариф).
Ориентировочные диапазоны тарифов:
- новые авто, покрытие «все риски» — 0,08–0,17 %;
- б/у авто, покрытие «полная гибель/хищение» — 0,12–0,15 %.
Обратите внимание: цифры условны и зависят от конкретного перевозчика, маршрута и условий страховщика. Тариф может быть дифференцированным: например, отдельно на период движения и отдельно на стоянки.
Примеры ситуаций и разбор расчётов
Кейс 1. Перевозка новых кроссоверов.
Партия: 8 новых кроссоверов, стоимость каждого — 4,5 млн руб., итого страховая сумма партии — 36 млн руб. Маршрут — 1 200 км, покрытие «все риски», безусловная франшиза — 10 000 руб./авто. Тариф — 0,12 %.
Расчёт: 36 000 000 × 0,0012 = 43 200 руб.
Логика выбора: покрытие «все риски» нужно, чтобы защитить товарную стоимость авто; франшиза снижает тариф и отсекает мелкие убытки, которые проще закрывать из внутреннего бюджета.
Кейс 2. Перевозка б/у автомобилей.
Партия: 10 б/у авто, средняя рыночная стоимость — 2,2 млн руб., итого 22 млн руб. Тот же маршрут — 1 200 км. Покрытие — «полная гибель в ДТП и хищение», без франшизы. Тариф — 0,1 %.
Расчёт: 22 000 000 × 0,001 = 22 000 руб.
Логика выбора: для б/у машин покрытие мелких дефектов экономически нецелесообразно; фокус — на крупных рисках (полная гибель, хищение), которые могут нанести существенный ущерб.
Кейс 3. ДТП на трассе и разные типы убытков.
В рейсе с 6 новыми авто произошло ДТП: повреждено 3 автомобиля. У двух — мелкие царапины и сколы (убытки примерно по 15 000 руб.), у одного — серьёзные повреждения, ремонт превышает 75 % рыночной стоимости (признана полная гибель). Полис — «все риски», франшиза 10 000 руб./авто.
По двум авто с мелкими убытками: 15 000 − 10 000 = 5 000 руб. к выплате по каждому.
По авто с полной гибелью: выплата по лимиту (рыночная стоимость на дату убытка минус износ, если предусмотрен полисом).
Логика: франшиза отсекает «дешёвые» убытки и снижает нагрузку на страховщика, а покрытие «все риски» закрывает и мелкие, и крупные события.
Такие примеры помогают понять, как тариф, франшиза и формулировки покрытия влияют на итоговую стоимость страхования и на размер выплат при убытках.
Практические рекомендации для постановки задачи страховщику
Чтобы грамотно сформулировать запрос на страхование, заранее подготовьте:
- перечень автомобилей с VIN, годом выпуска, стоимостью и пробегом (для б/у);
- маршрут перевозки с указанием протяжённости, ключевых точек и стоянок;
- данные о перевозчике: лицензия, статистика ДТП, наличие телематики, квалификация водителей;
- требуемый объём покрытия: «все риски» или «полная гибель/хищение», желаемая франшиза;
- акты осмотра до погрузки и требования к фотофиксации — это снижает споры при убытках.
Обязательно пропишите в ТЗ и проверьте в полисе и правилах страхования:
- точные формулировки по критерию «полная гибель» (процент стоимости ремонта от рыночной цены);
- исключения и оговорки по мелким повреждениям;
- территорию и период действия покрытия;
- порядок фиксации убытков и сроки уведомления страховщика.
