


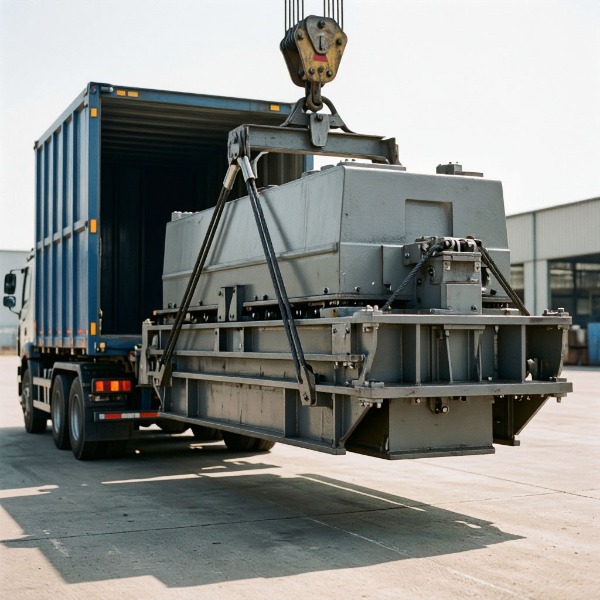
Представьте ситуацию: станок стоимостью 45 млн рублей почти довезли без происшествий, но на этапе выгрузки стропальщик неправильно закрепил груз. При подъёме возник перекос, направляющие получили критические повреждения. Заказчик подаёт заявление в страховую — и получает отказ с формулировкой: «убытки, возникшие при выполнении такелажных работ, исключены из покрытия». Такие кейсы встречаются регулярно, и корень проблемы — в том, что многие воспринимают такелаж как «просто часть погрузки», а страховщики чётко разделяют эти этапы и по-разному оценивают риски. Статья разбирает, как устроено страхование на каждом шаге, какие формулировки в полисе реально решают судьбу выплаты и как корректно включить в покрытие именно такелажные операции.
Перевозка, погрузка/выгрузка, такелаж: в чём разница и почему это разные риски
На практике эти три этапа имеют разную природу риска и по-разному трактуются в правилах страхования грузов.
Перевозка — это нахождение груза в пути: на автотранспорте, ж/д платформе, судне или в самолёте. Риски здесь связаны с ДТП, опрокидыванием, пожаром, кражей, погодными явлениями. Покрытие обычно опирается на классические оговорки Института лондонских страховщиков (ICC): ICC A («все риски»), ICC B («частная авария»), ICC C («только крушение»).
Погрузка/выгрузка — перемещение груза между транспортным средством и площадкой (с кузова на рампу, с вагона на склад). Риски — падение при подъёме/опускании, удар о борт, защемление, смещение при резком торможении погрузчика. В типовых полисах грузов этот этап часто включён, но с оговорками: покрытие действует, если нет нарушений технологии и груз подготовлен к перевозке надлежащим образом.
Такелажные работы — отдельный комплекс операций, который не сводится к простой погрузке. Сюда входят: строповка по схеме, расчёт центра тяжести, кантовка, поворот, установка на фундамент, выверка, временное раскрепление. Для этого используют спецтехнику (краны, домкраты, скиддинг-системы), сложные схемы строповки и квалифицированный персонал. Именно на этом этапе чаще всего возникают специфические повреждения: перекос из‑за неверного угла строповки, проскальзывание стропа, удар при «приземлении», микроповреждения чувствительных узлов от вибрации или рывка.
Почему страховщики выделяют такелаж отдельно? Потому что источником ущерба здесь почти всегда является человеческий фактор и технология выполнения работ: ошибка стропальщика, неверный расчёт, использование несертифицированных строп, отсутствие проекта производства работ (ППР). В стандартных оговорках ICC и типовых правилах страхования грузов такие события чаще всего прямо исключены: «не покрываются убытки, возникшие вследствие ненадлежащего исполнения обязанностей подрядчиком», «исключены риски, связанные с монтажными и такелажными операциями».
Примеры, где повреждение возникает именно на этапе такелажа:
- Неверный угол строповки: груз начинает «гулять» при подъёме, ударяется о колонну — повреждены боковые панели и внутренние узлы станка.
- Проскальзывание стропа: из‑за износа или неправильной намотки строп съезжает, груз резко меняет положение — появляются вмятины и деформации рамы.
- Перекос при установке на фундамент: кран опускает оборудование, стропы ослабляются неравномерно, происходит удар — выходят из строя чувствительные оптические датчики и направляющие.
Для страхования это принципиально разные риски: при перевозке источник — внешнее событие (ДТП, стихия), при такелаже — технология и квалификация подрядчика. Поэтому и покрытие нужно подбирать отдельно.
Какие наборы рисков используют для оборудования
Для дорогостоящего оборудования чаще всего применяют полис «с ответственностью за все риски» (аналог ICC A) плюс специальные расширения. Но важно понимать: даже ICC A не гарантирует покрытие ошибок такелажников, если правила страхования прямо их исключают.
Основные варианты покрытий:
- ICC A («все риски») — покрывает широкий спектр событий, но почти всегда содержит исключения по ошибкам подрядчика, нарушению технологии, такелажу и монтажу.
- ICC B («частная авария») — покрытие уже: только конкретные риски (пожар, крушение, посадка судна на мель и т. п.). Такелаж здесь почти гарантированно не покрыт.
- ICC C («только крушение») — минимальный набор рисков. Для дорогостоящего оборудования практически не используется.
Отдельно выделяют дополнительные риски, которые чаще всего требуются именно для оборудования:
- Падение груза при подъёме/опускании.
- Повреждение при установке, кантовке, выверке.
- Ошибки стропальщиков и операторов спецтехники.
- Смещение груза из‑за некачественной фиксации в кузове или на платформе.
На практике для дорогостоящего оборудования используют комбинацию: ICC A + расширение «такелажные и монтажные работы». Это позволяет покрыть не только перевозку, но и риски, связанные с технологией подъёма, кантовки и установки. Такое расширение не является «автоматическим» — его нужно явно согласовать и прописать в условиях полиса.
С точки зрения норм права, ст. 929 ГК РФ определяет страхование имущества как защиту от убытков при наступлении страхового случая; ст. 943 ГК РФ позволяет сторонам включать в договор условия, расширяющие или сужающие покрытие. То есть, если в правилах страхования есть исключение по такелажу, а в полисе — отдельное расширение на эти риски, приоритет имеет полис.
Типичные исключения и «узкие места»
Именно исключения определяют, будет ли выплата. Чаще всего страховщики отказывают по следующим основаниям:
- Ошибки подрядчика и нарушение технологии. Если в правилах есть пункт «не покрываются убытки, возникшие вследствие ненадлежащего исполнения обязанностей подрядчиком» — это прямой повод для отказа при ошибках стропальщика или крановщика.
- Отсутствие квалифицированного персонала. Нет удостоверений, допусков, аттестации — риск считается «управляемым» и лежащим на заказчике/подрядчике.
- Нарушение ППР и схемы строповки. Если работы выполнялись не по утверждённому проекту — это трактуется как грубое нарушение, исключающее покрытие.
- Неправильная упаковка, крепление, отсутствие временных защитных кожухов. Если груз не был подготовлен к перевозке и такелажу — страховщик может сослаться на ст. 964 ГК РФ (грубая неосторожность страхователя).
- Естественный износ, коррозия, внутренние дефекты. Эти риски не относятся к страховым событиям при перевозке.
- Умысел или грубая неосторожность. Если будет доказано, что повреждение вызвано умышленными действиями или явным пренебрежением мерами безопасности, выплата не производится.
Формулировки в полисе имеют решающее значение. Например, фраза «не покрываются убытки, возникшие вследствие ненадлежащего исполнения обязанностей подрядчиком» закрывает почти все случаи ошибок при такелаже. А оговорка «покрытие распространяется на риски падения груза при подъёме и опускании, включая ошибки стропальщиков при условии соблюдения ППР» — наоборот, расширяет защиту, но ставит её в зависимость от соблюдения технологии.
Поэтому при согласовании полиса важно не просто «взять ICC A», а проверить исключения и при необходимости добавить чёткие расширения на такелаж.
Как включить такелажные работы в покрытие
Есть несколько практических способов сделать такелаж страхуемым риском:
- Отдельное расширение «такелажные и монтажные работы». Это самый понятный вариант: в полисе явно перечислены риски, связанные со строповкой, кантовкой, установкой, выверкой.
- Оговорка о покрытии ошибок подрядчиков при выполнении погрузочно‑разгрузочных и такелажных операций. Здесь важно зафиксировать условия: соблюдение ППР, наличие квалифицированного персонала, использование сертифицированных строп и оснастки.
- Страхование ответственности подрядчика как дополнение. Это не заменяет страхование груза, но может быть полезным «вторым слоем» защиты, особенно если подрядчик несёт ответственность за технологию работ.
Важно: расширение на такелаж не означает «страхование любых ошибок». Покрытие почти всегда привязано к соблюдению технологии (ППР, схема строповки) и квалификации персонала. Если подрядчик работал «на глаз» без проекта — покрытие может не сработать даже при наличии расширения.
Практические шаги при организации перевозки
Чтобы минимизировать риск отказа, подготовку нужно вести системно.
До перевозки:
- Проверьте квалификацию подрядчика. У стропальщиков и крановщиков должны быть действующие удостоверения, аттестации, допуски. Запросите копии документов.
- Убедитесь в наличии ППР и схемы строповки. В проекте должны быть расчёты центра тяжести, схемы строповки, порядок кантовки, требования к оснастке. Это не только техника безопасности, но и основание для признания случая страховым.
- Оцените наличие страховки ответственности подрядчика. Это дополнительный слой защиты и сигнал о серьёзности подрядчика.
- Согласуйте с брокером перечень рисков и исключений. Отдельно пропишите покрытие такелажных работ, укажите территорию, лимиты, франшизу, выгодоприобретателя.
Что важно в полисе:
- Выгодоприобретатель. Кто имеет право на выплату: заказчик, перевозчик, лизинговая компания.
- Территория покрытия. Маршруты, перевалки, склады временного хранения.
- Агрегатный/неагрегатный лимит. Для крупных проектов лучше неагрегатный — лимит не уменьшается после выплат.
- Франшиза. Реалистичный уровень: 50–300 тыс. руб. или 0,5–1% стоимости груза.
- Расширения и исключения. Явно пропишите покрытие рисков такелажа, падения груза, ошибок стропальщиков.
Чек‑лист документов для заявления о страховом случае:
- Полис.
- Договор перевозки/экспедиции, заявка, транспортная накладная.
- ППР, схема строповки, акты осмотра.
- Фото- и видеофиксация до, во время и после инцидента.
- Акт о повреждении груза с подписями всех сторон.
- Заключение независимой экспертизы (при необходимости).
- Документы подрядчика: удостоверения персонала, сертификаты на стропы и оснастку.
Примеры убытков и разбор покрытия
Кейс 1: повреждение станка при кантовке из‑за неправильного расчёта центра тяжести.
Груз кантовали по «упрощённой схеме» без ППР. При повороте возник перекос, повреждены направляющие и внутренние узлы.
Разбор: при стандартном ICC A с исключением «ошибки подрядчика» — отказ. При полисе с расширением «такелажные работы» и условием «соблюдение ППР» — тоже отказ, так как ППР не было. Вывод: без проекта и расширения покрытие не сработает.
Кейс 2: падение груза с крана при обрыве стропа.
Строп был изношен, но визуально это не заметили. При подъёме строп лопнул, груз упал, получил серьёзные повреждения.
Разбор: если в полисе есть покрытие «падение груза при подъёме/опускании» — возможна выплата. Если действует исключение «ненадлежащее исполнение обязанностей подрядчиком» и подрядчик не проверил стропы — вероятен отказ. Наличие фотофиксации состояния строп до работ и актов осмотра может повлиять на решение.
Кейс 3: повреждение оптики/датчиков при вибрации из‑за слабой фиксации в кузове.
Оборудование закрепили «как обычно», без расчёта нагрузок. При проезде неровностей груз сместился, чувствительные узлы получили микроповреждения.
Разбор: это риск перевозки и крепления. При ICC A без исключений по креплению — покрытие есть. Если в правилах указано «не покрывается ущерб из‑за ненадлежащего крепления груза» — возможен отказ.
Эти кейсы показывают: судьба выплаты зависит не от самого факта повреждения, а от того, как риск описан в полисе и соблюдена ли технология работ.
Особенности 2026 года
Рынок перевозки дорогостоящего оборудования меняется, и страховщики адаптируют условия.
- Рост стоимости оборудования и логистики. Из‑за этого лимиты и франшизы пересматривают в сторону увеличения, а проверку документов делают более строгой.
- Увеличение доли мультимодальных перевозок. Груз проходит несколько этапов: авто, море, ж/д, перевалки. Каждый этап — отдельный риск, и покрытие должно быть сквозным.
- Более пристальное внимание к ППР и квалификации подрядчиков. Страховщики всё чаще запрашивают копии ППР, схем строповки, удостоверений персонала ещё на этапе оформления полиса.
- Требования к фото- и видеофиксации. Для подтверждения соблюдения технологии и состояния груза до/после работ.
- Наличие страховки ответственности подрядчика становится де‑факто стандартом: без неё условия страхования груза могут быть менее выгодными.
Статистика рынка 2025–2026 годов показывает, что каждый третий отказ по страхованию грузов связан с нарушением технологии работ или отсутствием подтверждающих документов. Поэтому проактивная подготовка — не бюрократия, а реальный способ защитить бюджет проекта.
Итого, страхование перевозки дорогостоящего оборудования требует точного понимания, где заканчивается «перевозка» и начинается «такелаж», и как эти риски прописаны в полисе. Такелажные работы — отдельный блок рисков, который почти никогда не входит в стандартное покрытие и должен быть явно включён через расширения. При этом покрытие почти всегда привязано к соблюдению технологии: ППР, схемам строповки, квалификации персонала и документальной фиксации. Правильно подобранный набор рисков, реалистичные лимиты и франшиза, а также полный пакет документов позволяют избежать типичных отказов и получить выплату, когда она действительно нужна.
